


Vivid Business und Personal
4,64.01K Rezensionen
App-Details
- Version
- 4.46.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Vivid Money GmbH
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
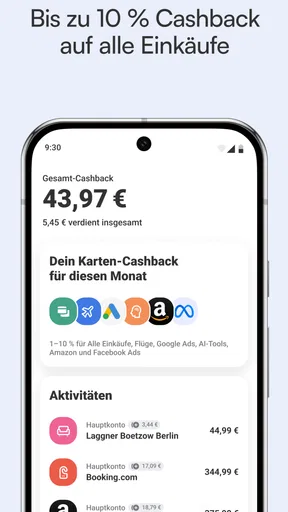
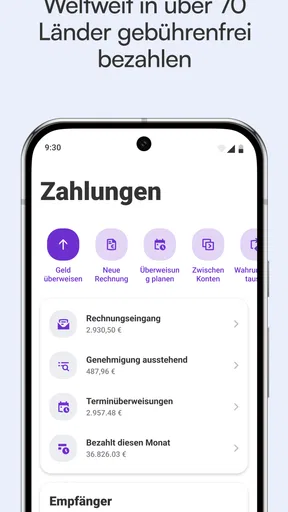
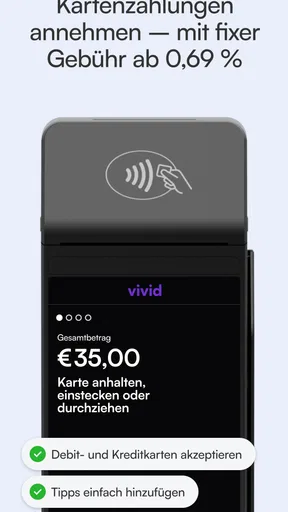
 Analyse von AppCompare
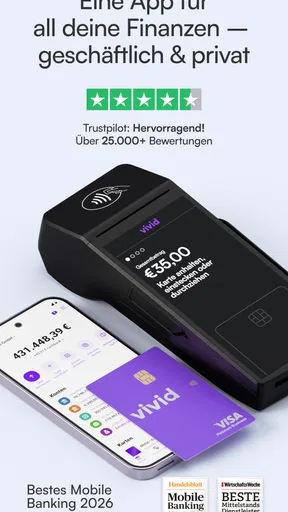
Wer seine privaten und geschäftlichen Finanzen gern in einer App bündelt, stößt schnell auf Lösungen, die mehr versprechen als ein gewöhnliches Girokonto. Vivid Business und Personal richtet sich genau an Menschen, die Konten, Karten und den täglichen Zahlungsverkehr möglichst digital verwalten möchten. Ich habe mir die App als Finanzanwendung angesehen und finde besonders interessant, dass sie private und geschäftliche Nutzung in einem gemeinsamen Vivid-Umfeld anspricht, statt beide Themen völlig getrennt zu behandeln.
Mein erster Eindruck: Die Anwendung wirkt dann am sinnvollsten, wenn du deine Ausgaben aktiv organisieren möchtest und mit einer modernen Banking-Oberfläche besser klarkommst als mit einer klassischen Filialbank. Gleichzeitig ist sie nicht automatisch die beste Wahl für jeden. Wer vor allem persönliche Beratung, ein möglichst traditionelles Bankmodell oder eine sehr klar getrennte Lösung für Privat- und Geschäftskonto sucht, sollte genauer prüfen, ob der Ansatz zu den eigenen Gewohnheiten passt.
Was Vivid Business und Personal im Alltag leisten soll
Hinter der App steht Vivid Money GmbH. Sie gehört in die Kategorie Finanzen und ist kostenlos erhältlich. Das ist für die erste Entscheidung wichtig: Du musst keinen Kaufpreis einplanen, um den Zugang auszuprobieren. Kostenloser Download bedeutet aber nicht automatisch, dass jede denkbare Bankleistung kostenlos ist. Bei Finanzprodukten sollte man deshalb immer zwischen dem kostenlosen Einstieg und möglichen Bedingungen einzelner Leistungen unterscheiden, bevor man sein bisheriges Konto vollständig ersetzt.
Die Anwendung ist seit dem 07.06.2020 verfügbar und hat sich inzwischen eine große Nutzerbasis aufgebaut. Im Google-Play-Umfeld wird sie mit einer durchschnittlichen Bewertung von 4,6 bei rund 37.000 Bewertungen geführt; außerdem kommt sie auf über eine Million Installationen. Diese Zahlen sind kein Beweis dafür, dass sie zu deinem Finanzalltag passt, zeigen aber, dass Vivid nicht wie ein kaum getestetes Nischenprojekt wirkt.
Das Versprechen rund um Konten, Karten und hohe Zinsen klingt zunächst sehr direkt. In der Praxis kommt es für mich darauf an, wie gut die App verschiedene Geldflüsse verständlich macht: private Einkäufe, wiederkehrende Zahlungen, Rücklagen und geschäftliche Ausgaben haben unterschiedliche Anforderungen. Gerade bei Selbstständigen ist es hilfreich, wenn geschäftliche Bewegungen nicht zwischen Restaurantbesuchen, Streaming-Abos und privaten Überweisungen verschwinden.
Die Bezeichnung Vivid Business und Personal deutet auf eine Kombination aus geschäftlichem und persönlichem Einsatz hin. Das ist vor allem für Einzelunternehmer, Freiberufler und Menschen mit Nebentätigkeit interessant. Ich würde die App trotzdem nicht gedankenlos als vollständigen Ersatz für jede Buchhaltungs- oder Steuerlösung betrachten. Ein Finanzkonto kann den Zahlungsverkehr ordnen, ersetzt aber nicht automatisch eine saubere Belegablage oder professionelle steuerliche Prüfung.
Ein realistischer Tagesablauf mit getrennten Geldtöpfen
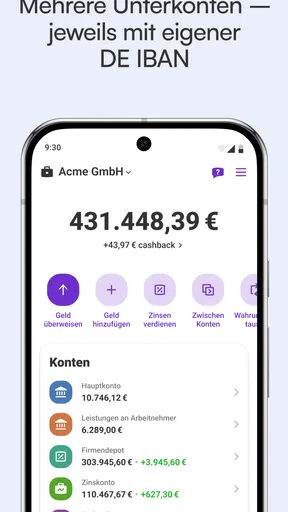
Stell dir vor, du arbeitest selbstständig und erhältst morgens eine Zahlung von einem Kunden. Später kaufst du Büromaterial, bezahlst unterwegs einen privaten Kaffee und möchtest am Monatsende wissen, was tatsächlich für dein Geschäft übrig bleibt. In einer rein privaten Banking-App musst du solche Vorgänge oft gedanklich oder über Tabellen auseinanderhalten. Bei Vivid Business und Personal liegt der Reiz darin, diese Lebensbereiche innerhalb eines digitalen Finanzangebots bewusster zu trennen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Mein praktischer Tipp wäre, nicht erst am Monatsende Ordnung schaffen zu wollen. Lege dir von Anfang an eine einfache Routine fest: geschäftliche Einnahmen und Ausgaben möglichst konsequent über den dafür vorgesehenen Bereich laufen lassen, private Zahlungen nicht dazwischenmischen und Belege sofort nach dem Einkauf sichern. Die App kann dir dabei helfen, deine Zahlungswege zu strukturieren; die Disziplin bei der Zuordnung bleibt aber bei dir.
Ein weiterer sinnvoller Anwendungsfall ist die Planung unregelmäßiger Kosten. Selbstständige haben oft Monate mit hohen Einnahmen und andere mit deutlich weniger Bewegung. Wer regelmäßig einen Teil der Einnahmen auf einem getrennten Bereich liegen lässt, bekommt ein realistischeres Gefühl für verfügbare Mittel. Das ist keine automatische Steuerberatung und keine Garantie für eine bestimmte Rendite, aber es kann die tägliche Übersicht verbessern.
Was der kostenlose Zugang tatsächlich bedeutet
Der Preis der App selbst ist klar: Vivid Business und Personal kann kostenlos installiert und genutzt werden. Für mich senkt das die Einstiegshürde deutlich. Du kannst die Oberfläche kennenlernen, den Ablauf beurteilen und feststellen, ob dir die digitale Verwaltung liegt, ohne zunächst Geld für die App auszugeben.
Bei einem Finanzdienst ist die entscheidende Frage jedoch nicht nur, ob der Download gratis ist. Relevant sind auch die Bedingungen für Konten, Karten, Überweisungen, Bargeld, Fremdwährungen oder zusätzliche geschäftliche Funktionen. Diese Einzelheiten solltest du in der App und in den jeweils geltenden Preis- und Leistungsinformationen prüfen. Ich würde daraus keine pauschale Aussage ableiten, dass sämtliche Aktivitäten kostenlos sind.
Das gilt besonders für Nutzer, die ein Konto sehr intensiv verwenden. Wer viele internationale Zahlungen ausführt, regelmäßig Bargeld benötigt oder mehrere geschäftliche Karten einsetzen möchte, sollte vor dem Wechsel die konkreten Konditionen vergleichen. Der kostenlose Einstieg ist ein Vorteil, aber der tatsächliche Wert hängt davon ab, welche Leistungen du im Alltag brauchst und unter welchen Bedingungen sie angeboten werden.
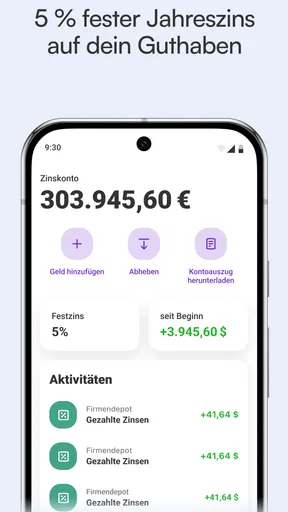
Auch die beworbenen hohen Zinsen sollte man nüchtern betrachten. Ein Zinssatz allein sagt noch nicht, wie gut ein Angebot für dich ist. Entscheidend sind unter anderem die Voraussetzungen, die Art des jeweiligen Guthabens und die Frage, ob du dein Geld jederzeit so verwenden kannst, wie du es brauchst. Ich sehe den Zinsaspekt deshalb als möglichen Pluspunkt, nicht als ausreichenden Grund, sämtliche Finanzen zu Vivid zu verlagern.
Die Stärken liegen in der Organisation, nicht nur in der Karte
Viele Banking-Apps werden über ihre Karten wahrgenommen. Für mich liegt der größere Nutzen hier aber in der Möglichkeit, Geldbewegungen bewusster zu sortieren. Eine Karte ist schnell bestellt oder verwendet; schwieriger ist es, private und geschäftliche Ausgaben dauerhaft sauber auseinanderzuhalten. Genau an dieser Stelle kann ein kombiniertes Konzept einen praktischen Vorteil gegenüber einem einzigen klassischen Girokonto bieten.
Eine konkrete Arbeitsweise, die ich empfehlen würde, ist die Trennung nach Zweck statt nur nach Kontostand. Geschäftliche Einnahmen sollten nicht als frei verfügbares Privatgeld behandelt werden. Wenn du dir regelmäßig einen festen privaten Betrag überweist und den Rest im geschäftlichen Bereich lässt, wird die finanzielle Lage deines Unternehmens leichter einschätzbar. Das ist kein spezielles Versprechen der App, sondern eine sinnvolle Nutzung ihrer Ausrichtung auf Business und Personal.
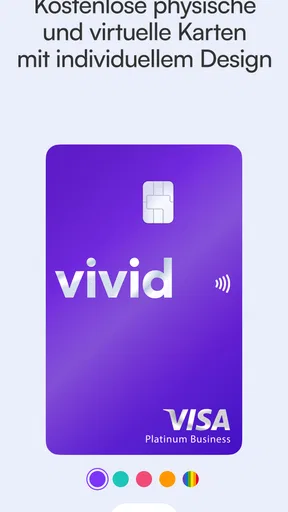
Für Reisen oder Onlinekäufe kann eine separate Karte ebenfalls beruhigend sein, weil du nicht zwangsläufig dein gesamtes Finanzleben über einen einzigen Zahlungsweg abwickeln musst. Gleichzeitig solltest du dich nicht von der bloßen Anzahl möglicher Karten oder Bereiche verleiten lassen. Mehr Unterteilungen schaffen nur dann Klarheit, wenn du sie konsequent benennst und regelmäßig kontrollierst.
Die App ist außerdem für Menschen interessant, die ihre Bankgeschäfte überwiegend am Smartphone erledigen. Wer Kontostände, Karten und Zahlungsverkehr gern digital prüft, dürfte sich schneller zurechtfinden als jemand, der lieber mit Papierauszügen, Schaltergesprächen und festen Ansprechpartnern arbeitet. Vivid passt eher zu einem selbstverwalteten Finanzstil als zu einem beratungsintensiven.
Wo die Nutzung Reibung erzeugen kann
Der größte mögliche Nachteil eines digitalen Finanzangebots ist für mich die Abhängigkeit von der App und vom eigenen Smartphone. Wenn du bei wichtigen Zahlungen lieber auf eine Filiale oder einen persönlichen Ansprechpartner zurückgreifst, kann sich der gesamte Ansatz ungewohnt anfühlen. Gerade bei geschäftlichen Finanzen möchte nicht jeder ausschließlich selbst durch Menüs, Sicherheitsabfragen und digitale Prozesse navigieren.
Die Verbindung von privat und geschäftlich ist zugleich Stärke und Herausforderung. Für eine selbstständige Person kann sie Ordnung schaffen. Für jemanden, der eine strikt getrennte Bankbeziehung für das Unternehmen verlangt, kann sie dagegen zusätzliche Aufmerksamkeit erfordern. Du musst genau wissen, welcher Bereich gerade aktiv ist und von welchem Konto eine Zahlung ausgeführt wird. Ein kurzer Moment der Unachtsamkeit kann die spätere Auswertung unnötig erschweren.
Ich würde außerdem nicht annehmen, dass eine App automatisch die Anforderungen jeder Firma abdeckt. Kleine Solo-Geschäfte haben andere Bedürfnisse als Unternehmen mit mehreren Mitarbeitenden, komplexen Freigaben oder umfangreicher Buchhaltung. Wenn du Rechnungswesen, Lohnzahlungen, Rollenverwaltung oder tiefgehende Auswertungen brauchst, solltest du prüfen, ob Vivid dafür in deinem konkreten Modell ausreicht. Für eine einfache selbstständige Tätigkeit ist weniger oft genug; für wachsende Strukturen kann eine spezialisierte Geschäftslösung besser passen.
Ein weiterer Trade-off betrifft die Eigenverantwortung. Die digitale Oberfläche kann Informationen zugänglicher machen, nimmt dir aber keine Finanzentscheidungen ab. Hohe Zinsen, getrennte Geldbereiche oder mehrere Karten sind nur dann wertvoll, wenn du die jeweiligen Bedingungen verstehst. Wer seine Konten selten kontrolliert, wird durch mehr Funktionen nicht automatisch organisierter.
Für wen sich der Einstieg besonders lohnt
Ich sehe den größten Nutzen bei Freiberuflern, Solo-Selbstständigen und Menschen, die neben einer Anstellung ein kleines Geschäft betreiben. Diese Zielgruppe braucht häufig keine komplizierte Unternehmensbank, möchte aber private und berufliche Zahlungen nicht dauerhaft vermischen. Der kostenlose Zugang macht es leichter, den digitalen Ablauf zunächst kennenzulernen, bevor man eine langfristige Entscheidung trifft.
Auch für Nutzer, die Wert auf Karten und eine mobile Verwaltung legen, kann die App gut passen. Wenn du deine Finanzen gern unterwegs prüfst, Ausgaben zeitnah kontrollierst und lieber selbst organisierst, ist der Ansatz nachvollziehbar. Die durchschnittliche Bewertung von 4,6 und die breite Verbreitung sprechen dafür, dass viele Menschen mit dem Grundkonzept zurechtkommen.
Weniger passend finde ich die Anwendung für Personen, die ihre Bankgeschäfte möglichst selten digital anfassen möchten. Wenn du einen festen Ansprechpartner brauchst, regelmäßig große Mengen Bargeld einzahlst oder eine umfassende persönliche Beratung erwartest, würde ich eher bei einer klassischen Bank oder einer stärker betreuten Alternative suchen.
Auch Unternehmen mit mehreren Angestellten sollten genauer hinschauen. Ein Konto für eine einzelne selbstständige Person ist nicht dasselbe wie ein vollständiges Finanzsystem für ein Team. Je komplexer die internen Abläufe werden, desto wichtiger sind klare Berechtigungen, Freigaben, Auswertungen und eine saubere Verbindung zur Buchhaltung. Vivid kann für bestimmte kleine Strukturen interessant sein, aber ich würde die Eignung nicht allein aus dem Wort Business ableiten.
So würde ich die App vor einem vollständigen Wechsel testen
Ich würde nicht sofort alle Zahlungseingänge und Daueraufträge umstellen. Zuerst sollte die App in einem begrenzten Alltagsszenario zeigen, ob du ihre Struktur wirklich verstehst. Beispielsweise könntest du einen überschaubaren Teil deiner privaten Ausgaben und eine klar abgegrenzte geschäftliche Zahlung darüber laufen lassen. Nach einigen Wochen erkennst du besser, ob die Trennung praktisch funktioniert oder nur auf dem Papier überzeugend wirkt.
Prüfe dabei nicht nur die Startseite. Entscheidend ist, wie schnell du eine konkrete Buchung findest, wie verständlich die Karten- und Kontobereiche für dich sind und ob du private sowie geschäftliche Vorgänge ohne Rätselraten auseinanderhalten kannst. Gerade diese kleinen täglichen Handgriffe entscheiden darüber, ob eine Finanz-App langfristig Zeit spart.
Vor der Nutzung für dein Hauptkonto würde ich außerdem die Preisangaben für genau deine Zahlungsgewohnheiten lesen. Notiere dir, ob du häufig Bargeld brauchst, internationale Zahlungen tätigst, zusätzliche Karten möchtest oder Guthaben verzinsen lassen willst. Erst danach kannst du den kostenlosen App-Zugang fair mit deiner bisherigen Bank vergleichen. Der Vergleich sollte nicht nur auf Kontoführungsgebühren beruhen, sondern auf dem Gesamtpaket, das du tatsächlich nutzt.
Achte auch auf die Aktualität der Anwendung. Die aktuelle Version ist 4.42.0 und setzt mindestens Android 9 voraus. Das ist für viele Geräte kein Hindernis, aber bei älteren Smartphones solltest du vor der Einrichtung prüfen, ob dein System unterstützt wird. Bei einer Finanz-App ist ein aktuelles, sicher nutzbares Gerät ohnehin wichtiger als bei einer gewöhnlichen Unterhaltungs-App.
Vivid im Vergleich zu klassischen Banken und anderen Finanz-Apps
Im Vergleich zu einer klassischen Filialbank punktet Vivid vor allem mit dem digitalen, mobilen Ansatz und der Verbindung von privaten sowie geschäftlichen Finanzthemen. Eine traditionelle Bank kann dafür bei persönlicher Beratung, Bargeldservice und gewohnten Abläufen angenehmer sein. Welche Seite gewinnt, hängt nicht von einem allgemeinen Qualitätsurteil ab, sondern davon, ob du Selbstbedienung oder Betreuung bevorzugst.
Gegenüber einer reinen Privatkonto-App hat Vivid den interessanteren Ansatz für Menschen mit Nebengewerbe oder freiberuflicher Tätigkeit. Du musst nicht zwingend zwei völlig unterschiedliche digitale Welten pflegen. Der Preis dafür ist, dass du die Trennung innerhalb eines gemeinsamen Angebots sorgfältig organisieren musst. Wer maximale Einfachheit sucht, könnte mit nur einem klaren Privatkonto glücklicher sein; wer berufliche Einnahmen strukturiert verwalten möchte, profitiert eher von der zusätzlichen Ebene.
Eine spezialisierte Geschäftskonto-Lösung kann wiederum die bessere Wahl sein, wenn dein Unternehmen wächst. Solche Angebote sind oft stärker auf Teamprozesse, Buchhaltung und formale Unternehmensabläufe ausgerichtet. Vivid wirkt für mich besonders passend, wenn die geschäftliche Nutzung überschaubar bleibt und du vor allem einen modernen Zahlungs- und Organisationsrahmen suchst.
Bei Zinsangeboten würde ich nicht nur die genannte Werbebotschaft vergleichen. Prüfe immer, wie flexibel das Geld bleibt, welche Bedingungen gelten und ob die Lösung zu deinem Sicherheits- und Liquiditätsbedarf passt. Ein höher wirkender Zinssatz kann weniger attraktiv sein, wenn du dafür im Alltag Einschränkungen akzeptieren musst. Diese Abwägung ist wichtiger als ein einzelner Blick auf die Startseite.
Mein Urteil zum kostenlosen Einstieg
Mein Fazit fällt insgesamt positiv, aber bewusst differenziert aus. Vivid Business und Personal ist für mich eine interessante Finanz-App für Menschen, die private und geschäftliche Geldbewegungen digitaler und geordneter verwalten möchten. Besonders überzeugend ist die Kombination aus mobilem Banking, Kartenfokus und der Möglichkeit, den geschäftlichen Alltag nicht vollständig vom privaten Finanzleben abzukoppeln.
Der kostenlose Zugang ist ein echter Vorteil für die Erprobung. Du kannst dir ohne App-Kauf ein Bild von der Bedienung machen und anschließend anhand deiner eigenen Zahlungsgewohnheiten entscheiden, ob das Modell wirtschaftlich sinnvoll ist. Ich würde die App testen, aber nicht allein wegen der Aussicht auf hohe Zinsen oder wegen einer guten Bewertung sofort zum Hauptkonto machen.
Für eine selbstständige Person mit überschaubaren Abläufen kann Vivid eine praktische Zwischenlösung oder sogar ein dauerhaft passendes Finanzwerkzeug sein. Für größere Unternehmen, beratungsorientierte Bankkunden und Menschen mit starkem Bargeldbedarf sehe ich klassische oder spezialisierte Alternativen im Vorteil. Mein persönlicher Rat lautet deshalb: Starte klein, trenne private und geschäftliche Zahlungen von Beginn an sauber und lies die Konditionen für deine wichtigsten Vorgänge aufmerksam.
Die Altersfreigabe liegt bei USK ab 0 Jahren, was den Zugang aus formaler Sicht sehr niedrigschwellig macht. Entscheidend bleibt trotzdem, dass der Kontoinhaber die finanziellen Folgen jeder Nutzung versteht. Wenn du genau diese Eigenverantwortung akzeptierst und eine mobile Lösung suchst, ist Vivid Business und Personal einen näheren Blick wert. Wenn du dagegen vor allem menschliche Betreuung und möglichst wenig digitale Selbstorganisation möchtest, würde ich die App eher überspringen.
Vorteile
- Übersichtliche Verwaltung von Ausgaben
- Einnahmen und Belegen
- Schnelle Überweisungen und praktische Zahlungsfunktionen im Alltag
- Getrennte Bereiche für private und geschäftliche Finanzen
- Mobile Nutzung ermöglicht Zugriff auf Konten unterwegs
- Digitale Belege erleichtern die Ablage und spätere Suche
Nachteile
- Einige Funktionen sind möglicherweise nur mit bestimmten Tarifen verfügbar
- Die Einrichtung kann für neue Nutzer zunächst etwas unübersichtlich sein
- Für die Nutzung wird eine stabile Internetverbindung benötigt
- Nicht alle Buchhaltungsanforderungen kleiner Unternehmen werden abgedeckt
- Support und Funktionen können je nach Land unterschiedlich ausfallen
Häufig gestellte Fragen zu Vivid Business und Personal
Was ist Vivid Business und Personal und für wen eignet sich die App?
Vivid Business und Personal kombiniert persönliche Finanzfunktionen mit Lösungen für geschäftliche Ausgaben und Geldverwaltung. Privatnutzer können ihre täglichen Finanzen, Zahlungen und Karten in einer App organisieren, während Selbstständige und Unternehmen zusätzliche Werkzeuge für geschäftliche Transaktionen nutzen. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land verfügbar sind und ob das persönliche oder geschäftliche Konto den eigenen Anforderungen entspricht.
Welche Voraussetzungen gelten für die Kontoeröffnung bei Vivid Business und Personal?
Für die Registrierung werden in der Regel persönliche Daten, eine gültige E-Mail-Adresse, eine Telefonnummer und ein Identitätsnachweis benötigt. Bei einem Business-Konto können zusätzlich Informationen zum Unternehmen, zur Geschäftsform und zu den wirtschaftlich Berechtigten verlangt werden. Die Identitätsprüfung erfolgt meist direkt in der App. Je nach Wohnsitz, Unternehmensart und geltenden Vorschriften kann die Freischaltung unterschiedlich lange dauern.
Welche Kosten können bei Vivid Business und Personal entstehen?
Obwohl die Kontoeröffnung oder bestimmte Grundfunktionen kostenlos angeboten werden können, sollten Nutzer die aktuelle Preisübersicht sorgfältig prüfen. Kosten können beispielsweise durch Premium-Tarife, zusätzliche Karten, bestimmte Abhebungen, internationale Transaktionen, Währungsumrechnungen oder geschäftliche Zusatzfunktionen entstehen. Gebühren und Limits können sich außerdem je nach Land und Tarif unterscheiden. Maßgeblich sind immer die Bedingungen, die in der App angezeigt werden.
Ist mein Geld bei Vivid Business und Personal sicher?
Vivid verwendet übliche Sicherheitsmaßnahmen wie App-Zugriffsschutz, Verifizierung bei der Anmeldung und Benachrichtigungen zu Transaktionen. Dennoch sollten Nutzer ein starkes Passwort verwenden, biometrische Anmeldung aktivieren und ihre Zugangsdaten niemals weitergeben. Wichtig ist außerdem, zwischen persönlichen und geschäftlichen Konten sorgfältig zu unterscheiden. Welche Einlagensicherung, rechtliche Absicherung und zuständige Finanzinstitution gilt, hängt vom jeweiligen Produkt und Wohnsitzland ab.
Kann ich mit Vivid Business und Personal internationale Zahlungen und mehrere Währungen verwalten?
Die App ist besonders auf eine moderne Verwaltung von Zahlungen und Ausgaben ausgelegt und kann je nach Tarif Funktionen für internationale Transaktionen oder mehrere Währungen anbieten. Nutzer sollten vor einer Überweisung prüfen, ob das Zielland unterstützt wird, welcher Wechselkurs angewendet wird und ob zusätzliche Gebühren oder Limits gelten. Für Unternehmen ist außerdem wichtig, Belege, Zahlungsempfänger und Ausgaben korrekt zu dokumentieren.


